過去に投資詐欺で借金を背負い、どん底を経験した20代会社員のNATSUMEです。
SBI証券で新NISAを始めて人生を猛追するにあたって、絶対に欠かせないのが「三井住友カード(NL)」でのクレカ積立(ポイ活)です。
しかし、過去の私は申し込み画面に出てくるリボ払いや分割払いの案内を見て、「え、これってリボ専用の危ないカードなの…?また借金の罠にはまるのは絶対に嫌だ!」と恐怖を感じて、一度申し込みを諦めてしまった苦い経験があります。
結論から言うと、それは大きな勘違いでした。三井住友カードは、正しい選び方をすれば手数料が1円もかからない「安全な一括払いカード」として5分で作ることができます!
今回は、地元の信用金庫でのエラーハプニングも含めて、私が実際にスマホとパソコンでリベンジ発行した全手順を、実際の画面スクショ付きでどこよりも分かりやすく解説します。
この記事を見ながら進めれば、怪しい罠やリボ払いを100%回避して安全に作れるので、ぜひ一緒に進めてみてください!
【事前準備】申し込み前に用意するものは2つだけ
手続きを途中で止めず、5分で終わらせるために以下の2つだけ手元に準備してください。
マイナアプリを設定している方は楽にすぐできます。
準備ができたら、三井住友カード(NL)の公式申し込みページを開いてスタートです!
1.郵送を待たずに今すぐ使える「即時発行」を選ぶ
三井住友カード(NL)の申し込みページを開くと、最初にカードの受け取り方法の選択画面が出てきます。
ここは、郵送を何日も待つ必要がない、赤いボタンの**「即時発行で申し込む」**を絶対に選んでください!
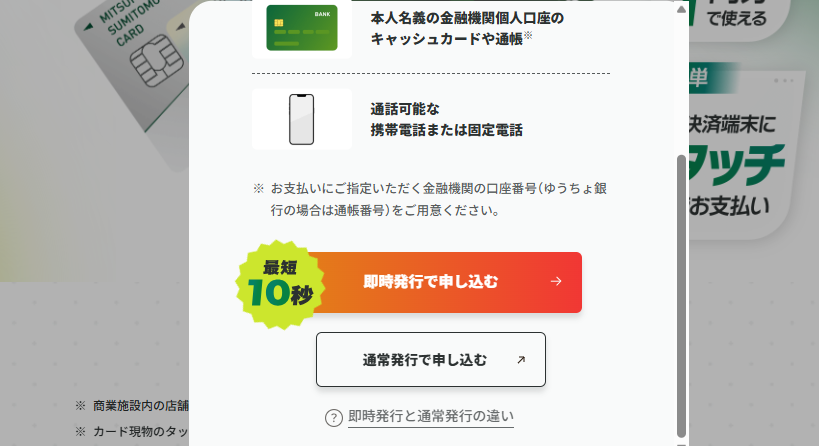
「通常発行」を選んでしまうと、家にカードが現物で届くまで数日から1週間ほど待たされてしまい、資産形成のスタートが遅れてしまいます。
「即時発行」であれば、スマホアプリ(Vpass)の中に数分でカード番号がドカンと発行されるため、今すぐその場で新NISAの積立設定に進めます。家から1歩も出ずに最短で人生を猛追するなら、即時発行一択です!
2.【超重要】口座認証は「マイナンバーカード認証」が圧倒的に楽!
本人確認のやり方を「お支払い口座設定時に認証」か「マイナンバーカードで認証」のどちらにするか聞かれます。
ここで「お支払い口座設定時に認証」を選んでしまうと、各銀行のネットバンキングのログインIDや暗証番号、ワンタイムパスワードなどを求められ、非常にややこしいです。「パスワードが分からなくて一度諦めた…」という挫折の原因になりやすいのがココです。
なので、ここは迷わず**「マイナンバーカードで認証」**を選んでください!
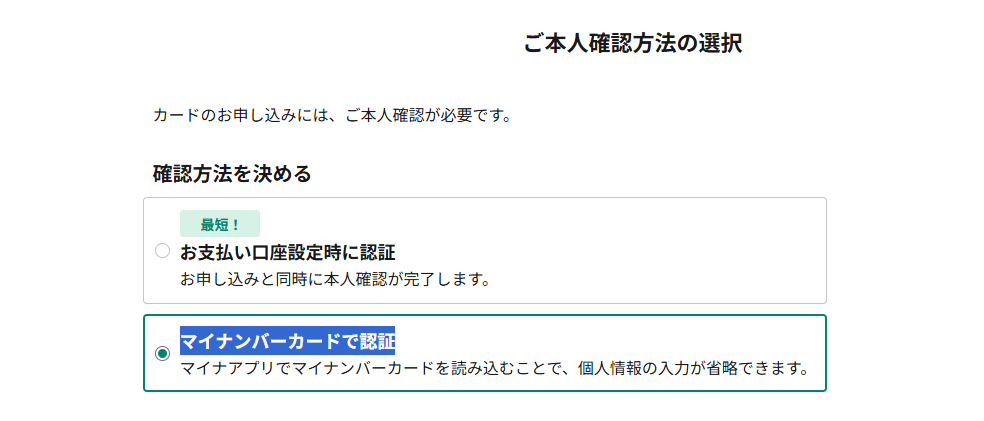
スマホのカメラでマイナンバーカードをパシャリと撮影して(、またはスマホの裏面にピッと直接かざすだけで)、役所のシステムと連携して一瞬で本人確認が完了します。
銀行のややこしい暗証番号を思い出す必要が一切ないため、圧倒的に失敗がなく最短で進めますよ!
3.【罠を回避】三井住友カード(NL)申し込みの5ステップ
Step1:「即時発行」と「Mastercard」を選ぶ
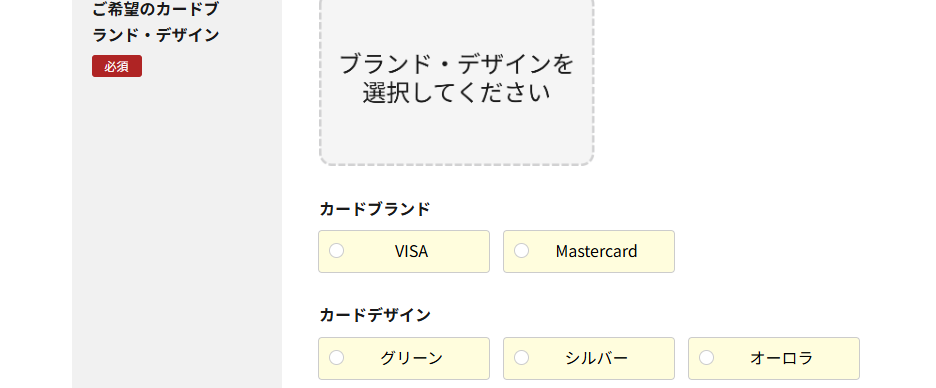
まずは発行方法の選択です。郵送を待つ必要がない「即時発行(即日発行)」を選びましょう。数分でスマホアプリの中にカードが発行されるため、今すぐ新NISAの準備が整います。
国際ブランドはVISAとMastercardが選べますが、VISAは既にあるのと、20代のライフスタイルや今後のポイ活・節約の幅(コストコでも使える等)を広げるために、私は「Mastercard」を選びました!
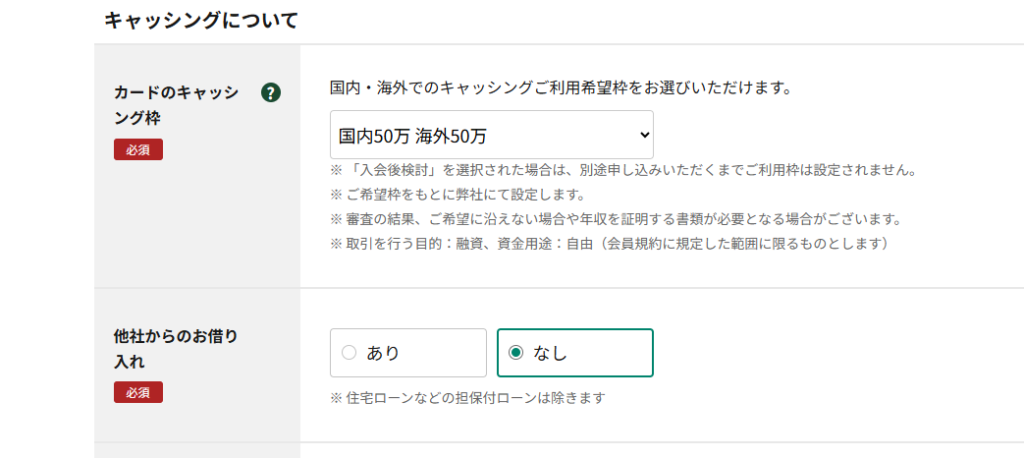
Step2:キャッシング枠は「入会後検討(0円)」で借金リスクをゼロにする
画面を進めると、お金を借りる機能である「キャッシング枠」の希望額を聞かれます。
無駄な借金リスクを完全に排除し、カードの審査を爆速で通すために、ここは必ずプルダウンメニューから「入会後検討」(または0円)を選んでください。
また、過去に借金があった方でも、現在すべて完済して残高がゼロであれば、「他社からのお借り入れ」は堂々と「なし」にチェックを入れて大丈夫です!
Step3:★最重要「マイ・ペイすリボ」は必ず【申し込まない】を選ぶ!
ここが一番の難所であり、初心者が最もハメられやすい「リボ払いの罠」の画面です。
画面上でどれだけ「ポイントが貯まる!」とアピールされていても、下の丸ボタン「申し込まない(原則1回払い)」に必ずチェックを入れてください。
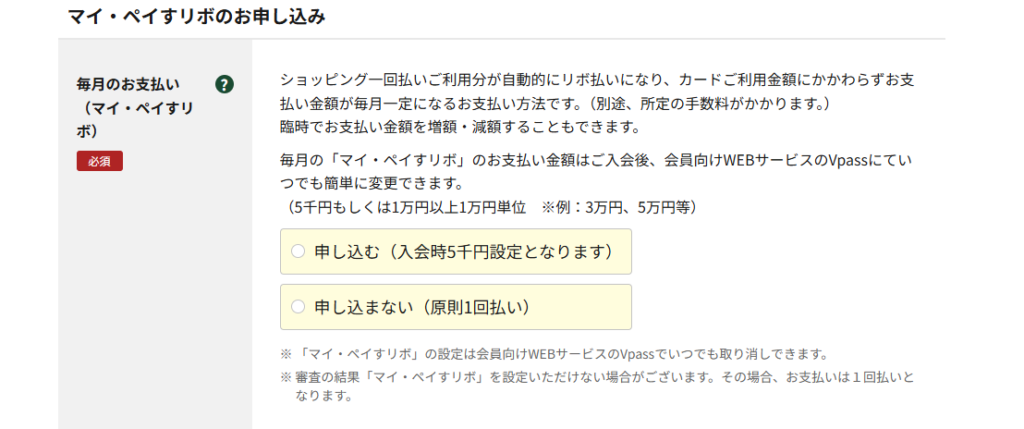
これだけで、手数料が1円もかからない「100%安全な通常の一括払いカード」になります。借金嫌いの私でも、これで安心してポイ活(積立)をスタートできました。
Step4:SBI証券の同時開設は【申し込まない】が大正解!
画面の最後に「SBI証券口座の同時開設」というボタンが出てきます。一見便利そうですが、ここは絶対に【申し込まない】を選んでスキップしてください!
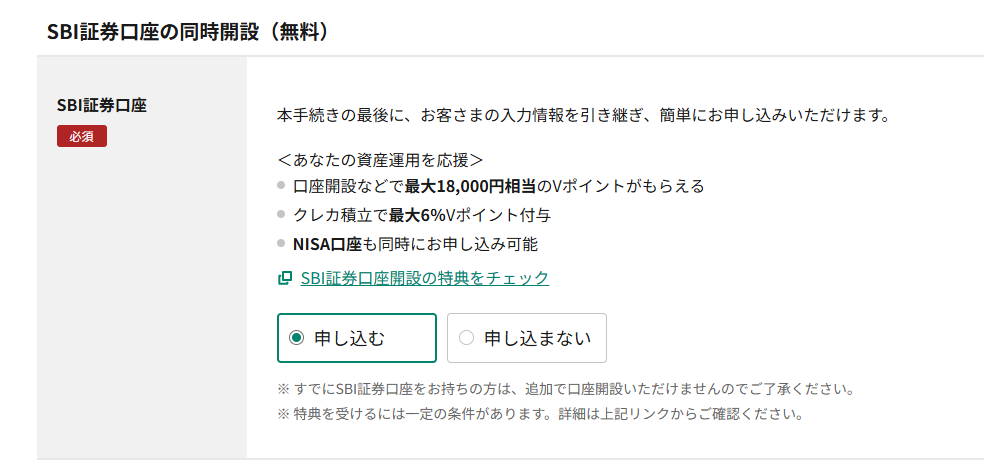
ここでカードと一緒に作ってしまうと、本来限定の特設ページ(アフィリエイトリンク)から貰えるはずだった数千円〜最大数万円分の限定ポイントや入金特典が1円も貰えなくなり、大損してしまいます。
満額で一番おトクに口座を作る正しい手順は、カードを発行したあとに次の記事で詳しく解説するので、ここは「申し込まない」で進むのが正解です!
Step5:引き落とし口座を連携する(エラーが出た時の対処法)
最後に、毎月の利用額が引き落とされる銀行口座を登録します。メガバンクやゆうちょ銀行はもちろん、地元の信用金庫などにも幅広く対応しています。
実は私、メインで使っている地元の「信用金庫」で登録しようとしたところ、時間帯のシステムメンテナンスのせいで以下のエラー画面が出てしまいました。
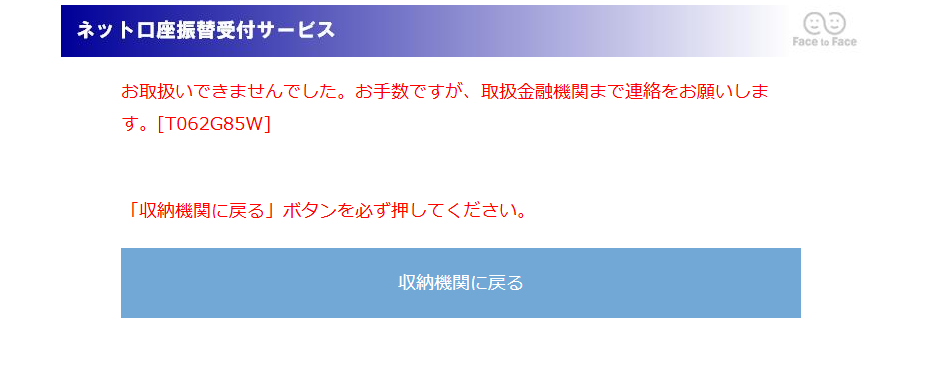
もし同じようにエラーが出ても焦らなくて大丈夫です!一度前の画面に戻り、「ゆうちょ銀行」などの大手銀行に切り替えるか、口座登録を「後回し(郵送手続き)」にすれば、何事もなかったかのように一瞬で次に進めます。
私は収納機関に戻ったらなんか次にいけました!
まとめ:5分で完了!今すぐ新NISAの相棒を作ろう
口座連携が終われば、最終確認をして申し込み完了です!
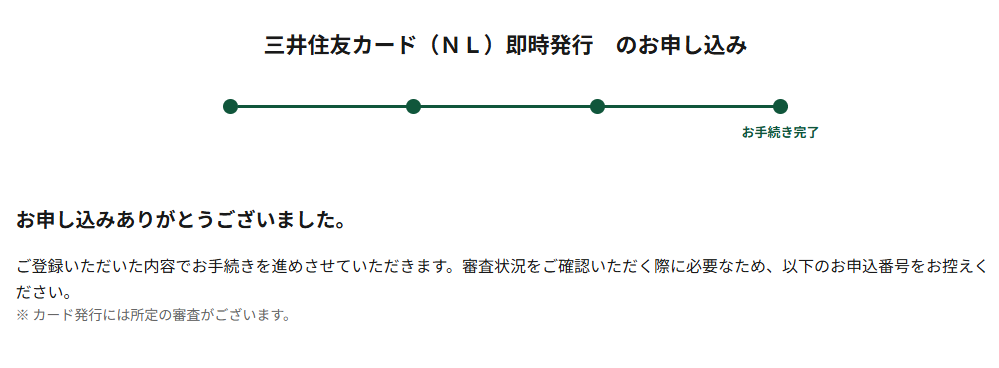
銀行エラーのハプニングもありましたが、終わってみればスマホとパソコンだけで、家から一歩も出ずにたった5分で申し込みが完了しました。
このあと数分で審査結果のメールが届き、スマホアプリ(Vpass)をダウンロードすればその場で今すぐカードが使えるようになります。
面倒くさがって後回しにせず、今すぐこの画面まで終わらせて、新NISAで人生を猛追する最高のスタートラインに立ちましょう!
コメント